🇨🇴 COLOMBIA
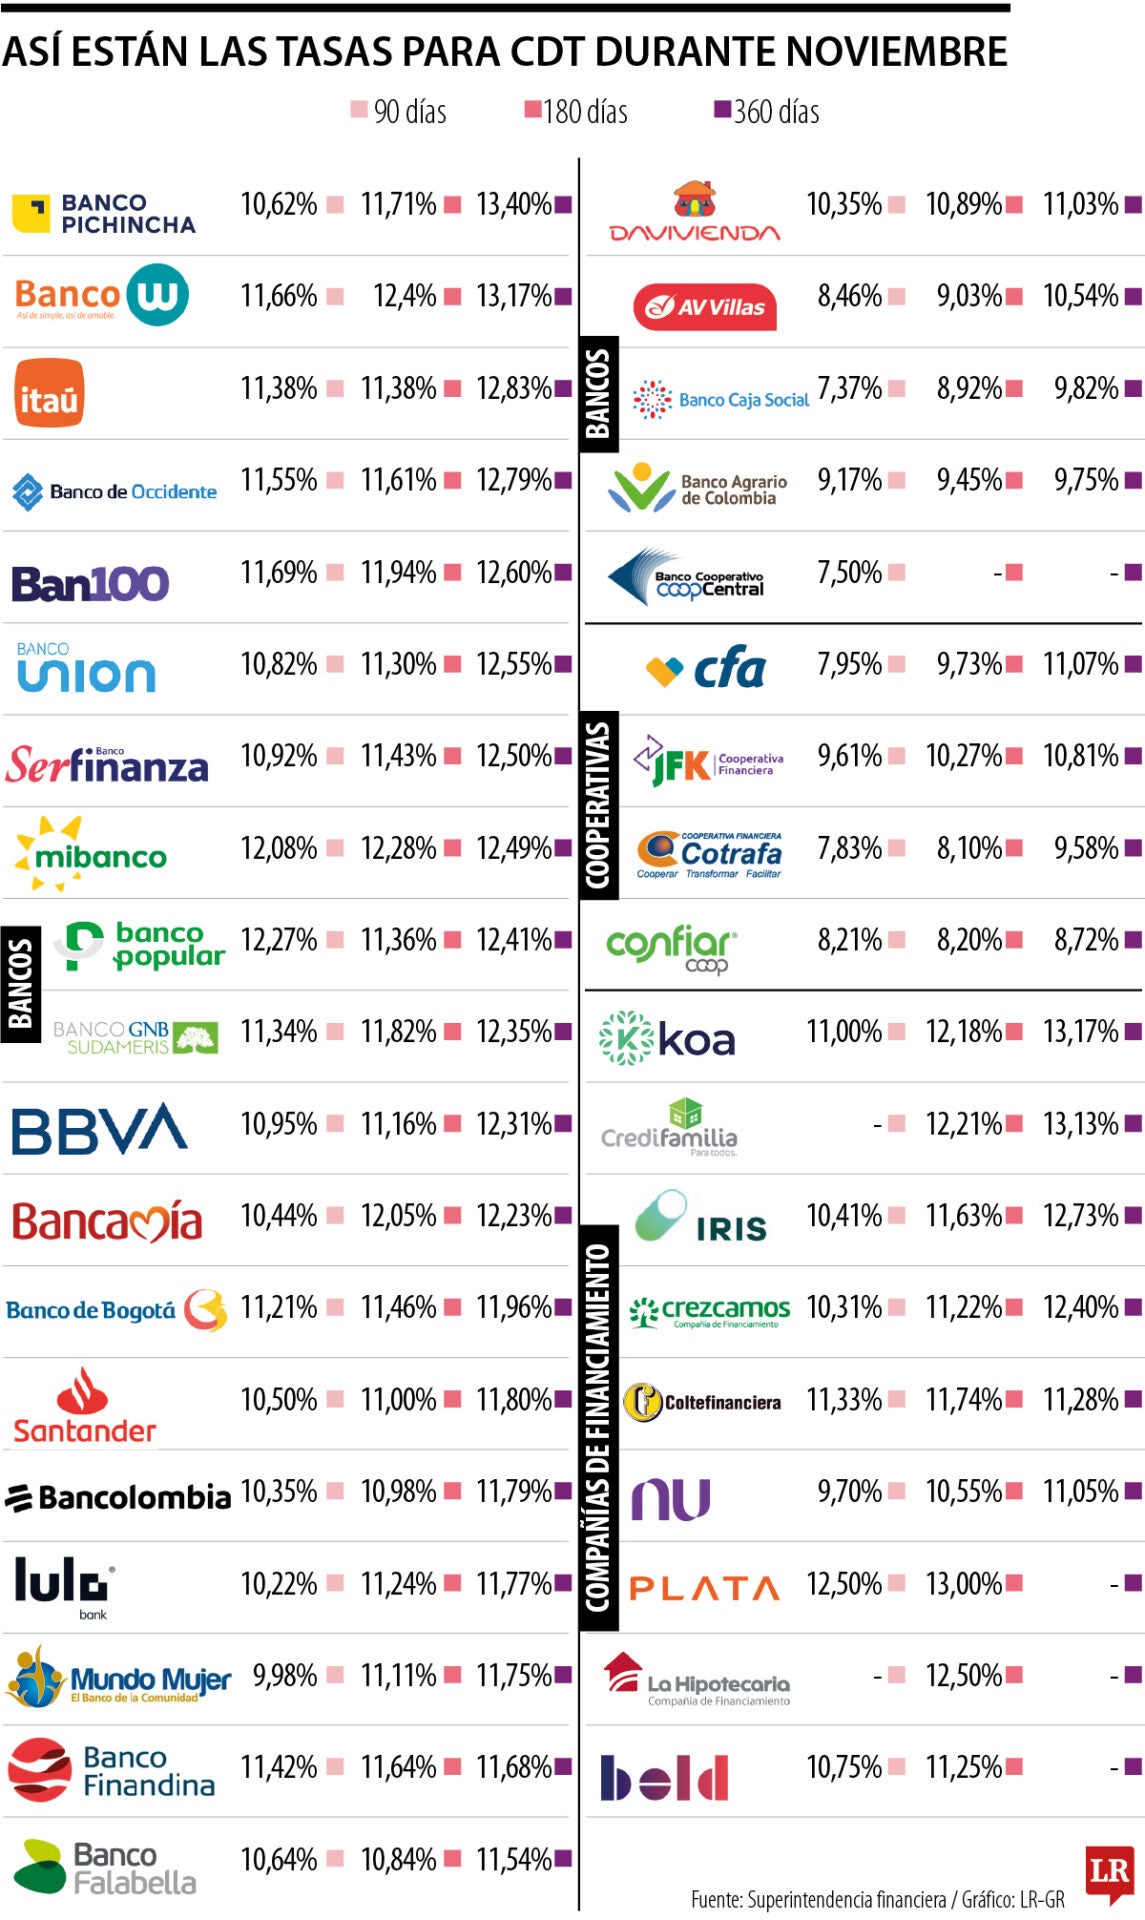
Guardar la plata debajo del colchón tiene un problema serio: el colchón no paga intereses y, para colmo, te tienta a gastarla en la primera promoción que pasa. Por eso muchos ahorradores en Colombia están mirando los CDT, que son certificados donde dejas tu dinero quieto por un plazo pactado a cambio de una tasa fija. Y las tasas de noviembre están altas: para CDT a 360 días, los rendimientos van del 8,72 % al 13,4 % efectivo anual, según el reporte de la Superintendencia Financiera con corte al 3 de noviembre que recoge La República. Banco Pichincha lidera la lista con ese 13,4 %.
## Hechos reportados
- Según el reporte de la Superintendencia Financiera, con corte al 3 de noviembre y cifras de promedios ponderados, los rendimientos de los CDT a un año (360 días) se encuentran entre 8,72 % y 13,4 % efectivo anual. La tasa más alta corresponde a Banco Pichincha y la menor a Confiar, dentro del grupo de cooperativas. - Entre los bancos, después de Banco Pichincha (13,4 %) siguen Banco W, con 13,17 %; Itaú, con 12,83 %, y Banco de Occidente, con 12,79 %. Más abajo aparecen Ban100, con 12,6 %; Banco Unión, con 12,55 %, y Bancolombia, con 11,79 %, mientras Banagrario registra la tasa más baja entre los bancos, con 9,75 %. - El propio Banco Pichincha precisó, en voz de su presidente ejecutivo, Germán Rodríguez, que su CDT Pibank, 100 % digital, ofrece 13,00 % E. A. a 360 días, mientras su CDT tradicional paga 12,50 % E. A. para ese mismo plazo. - Entre las compañías de financiamiento, KOA ocupa el primer lugar con 13,17 % a 360 días, seguida por Credifamilia, con 13,13 %, e Iris, con 12,73 %. También aparecen Crezcamos, con 12,4 %, Coltefinanciera, con 11,28 %, y Nu Colombia, con 11,05 %. - Entre las cooperativas, la Cooperativa Financiera de Antioquia presenta la tasa más alta, con 11,07 % a un año; le siguen JFK Cooperativa Financiera, con 10,81 %; Cotrafa, con 9,58 %, y Confiar, con 8,72 %. - La fuente advierte que la tasa no es lo único a revisar: también hay que comparar el monto mínimo de apertura, el plazo, la modalidad de pago de los intereses y las condiciones para disponer del dinero, porque estos productos tienen una fecha de vencimiento pactada.
## Análisis educativo
Un CDT, en palabras simples, es un trato: tú dejas tu dinero quieto durante el plazo que elijas y la entidad te paga la tasa pactada desde el primer día, suban o bajen las tasas después. Un ejemplo con números redondos: $10.000.000 guardados un año a una tasa cercana al 13,4 % E. A. generarían alrededor de $1.340.000 en intereses brutos al vencimiento, antes de la retención y de cualquier costo; es una estimación simple para entender el orden de magnitud, no una promesa de ninguna entidad. La otra cara del trato es igual de clara: ese dinero queda amarrado hasta el vencimiento, así que no metas en un CDT la plata de una emergencia ni la de la compra del mes. Compara la tasa contra la inflación, verifica que la entidad esté vigilada y revisa el monto mínimo y cuándo pagan los intereses antes de firmar.
**Fuente verificada:** La República, 5 de noviembre de 2026: https://www.larepublica.co/finanzas/banco-pichincha-lidera-en-tasas-de-cdt-a-360-dias-con-un-rendimiento-de-mas-de-13-4517851 ✍️ Nexo Pilot AI News
