
🇨🇴 COLOMBIA
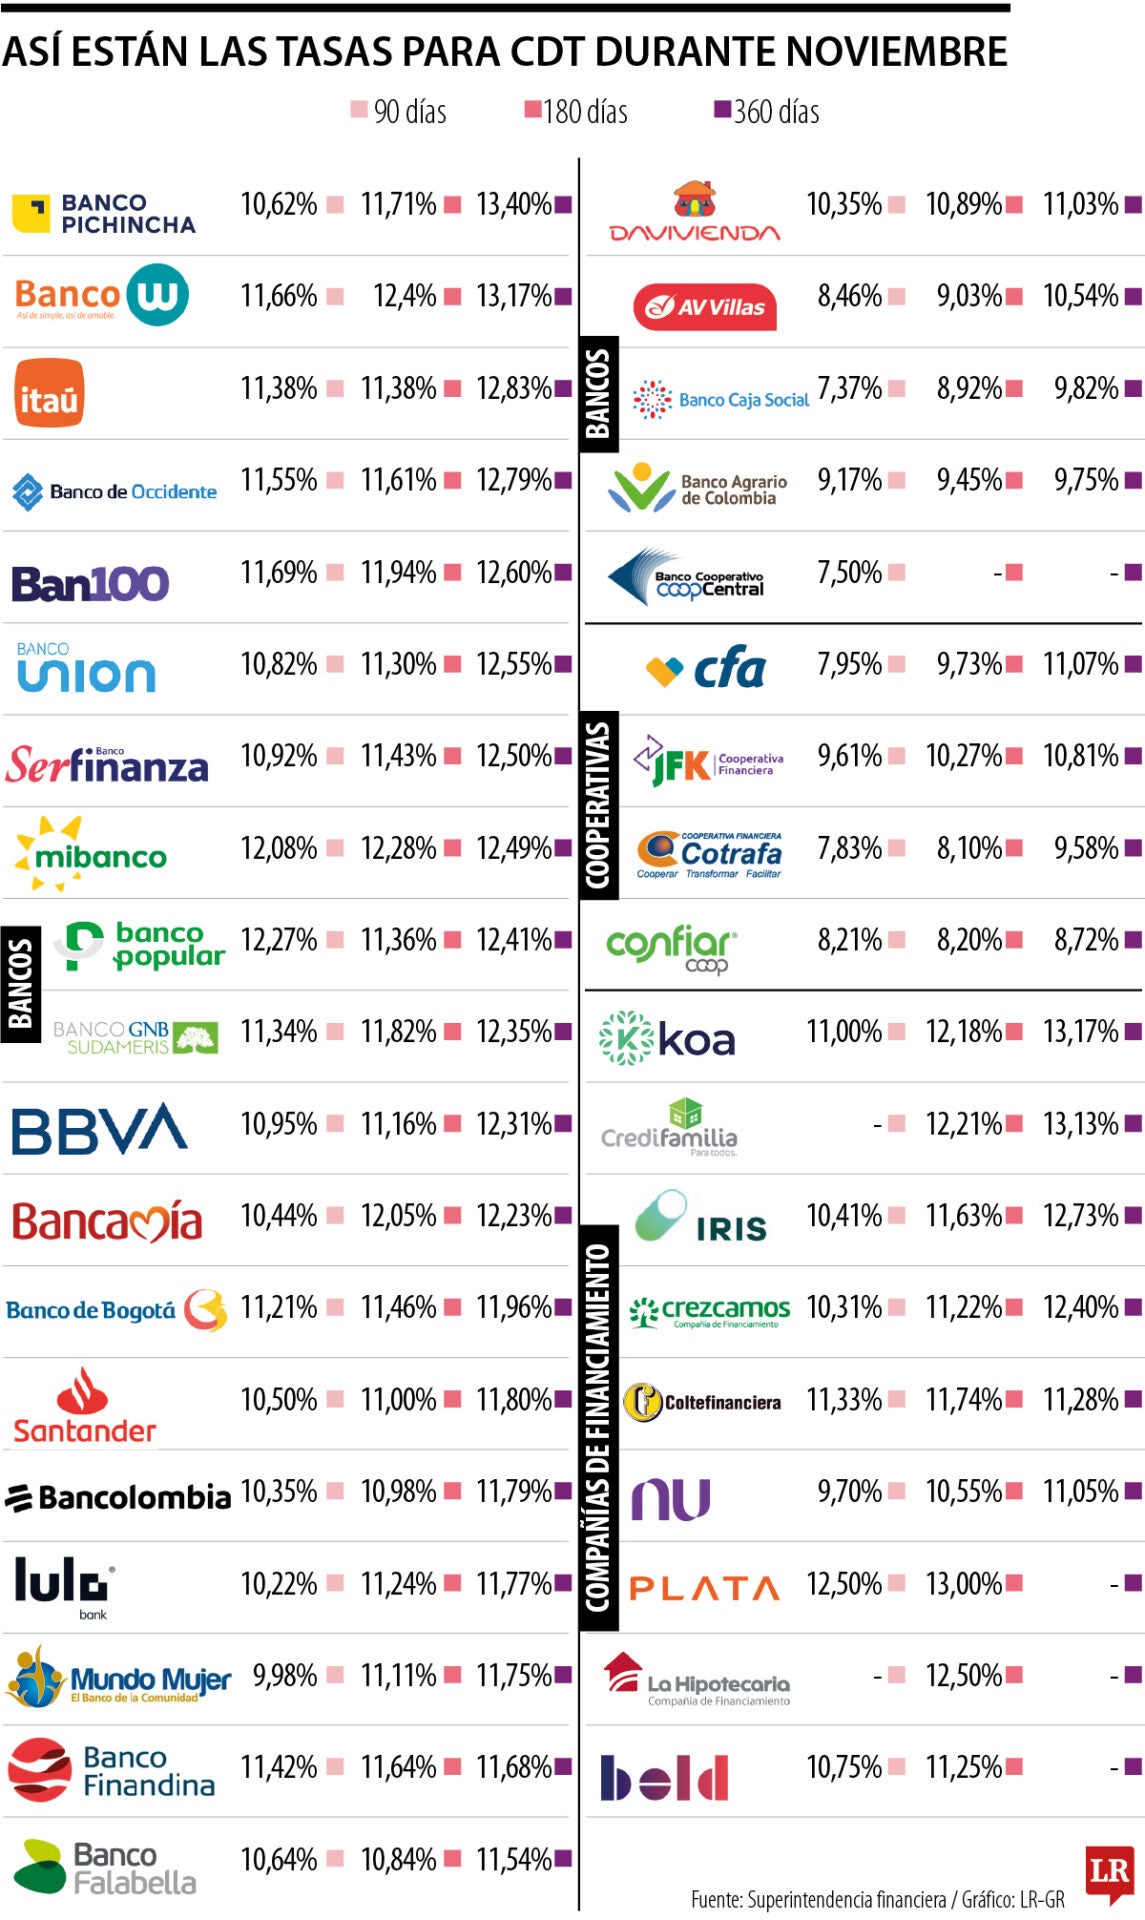
Guardar la plata debajo del colchón ya no rinde ni para el chiste: mientras el colchón cobra cero y la compra del mes sube sin pedir permiso, hay CDT —certificados de depósito a término, un ahorro que se deja quieto un plazo a cambio de una tasa fija— que en noviembre pagan hasta 13,1 % efectivo anual a un año, porque el Banco de la República dejó su tasa en 12,25 %. Es como poner el dinero a trabajar con horario fijo, en vez de dejarlo durmiendo la siesta en la cuenta.
## Hechos reportados
- El Banco de la República mantuvo su tasa de referencia en 12,25 %, con una votación dividida de cuatro a tres, al cierre de un ciclo de alzas que la llevó desde 9,25 % durante 2026. - La próxima reunión de la Junta Directiva del Emisor será el 18 de diciembre y su decisión sigue abierta. - La inflación anual llegó a 6,29 % en septiembre, según el Dane, el registro más alto desde julio de 2024 y más de tres puntos por encima de la meta de 3 %. - La inflación básica bajó de 6,1 % a 6,0 %, y hogares y Gobierno moderaron su gasto, señales que respaldaron mantener la tasa sin cambios. - Ofertas a un año registradas por MejorCDT: KOA paga 13,1 % efectivo anual con una inversión mínima de $250.000; Credifamilia, 13 % desde $1.000.000; e Iris, 12,65 % con un monto inicial de $100.000. - A nueve meses: Credifamilia paga 12,3 % y una inversión de $3.000.000 llegaría a $3.272.699; Ban100 paga 12,1 % y el mismo monto llegaría a $3.268.327; e Iris paga 11,8 % y llegaría a $3.261.765. - Omar Casas, gerente general de MejorCDT, señaló que la tasa del Banco le saca casi 6 puntos a la inflación, así que el dinero bien ubicado no solo se defiende del costo de vida, sino que le gana terreno. - Los saldos de personas naturales en CDT suman $158 billones, frente a $127 billones en cuentas de ahorro, una diferencia de $31 billones. - Sobre los rendimientos se aplica una retención en la fuente del 4 %, y antes de abrir un CDT conviene verificar que la entidad tenga respaldo de Fogafin y esté vigilada por la Superintendencia Financiera.
## Análisis educativo
En palabras simples: si la inflación va en 6,29 % y un CDT paga 13,1 %, el ahorro no solo aguanta el golpe de los precios, también avanza un poco. Es la diferencia entre guardar $3.000.000 para la compra y los gastos de diciembre y ver cómo cada mes vale menos, o dejarlo pactado nueve meses y recibirlo con un extra ya conocido desde el primer día.
La clave del CDT es que la tasa queda fija hasta el vencimiento: suba o baje después el Banco de la República, lo pactado no cambia. Por eso la pausa de noviembre deja una ventana corta con tasas altas, pero ese dinero queda quieto el plazo completo, así que no sirve para gastos de la próxima semana. Comparar plazo, monto mínimo y la retención del 4 % antes de firmar es lo que separa un buen ahorro de un susto de liquidez.
**Fuente verificada:** Infobae, 1 de noviembre de 2026: https://www.infobae.com/colombia/2026/11/01/asi-quedo-la-rentabilidad-de-los-cdt-en-colombia-para-noviembre-de-2026-tras-la-ultima-decision-del-banco-de-la-republica/ ✍️ Nexo Pilot AI News