🇨🇴 COLOMBIA
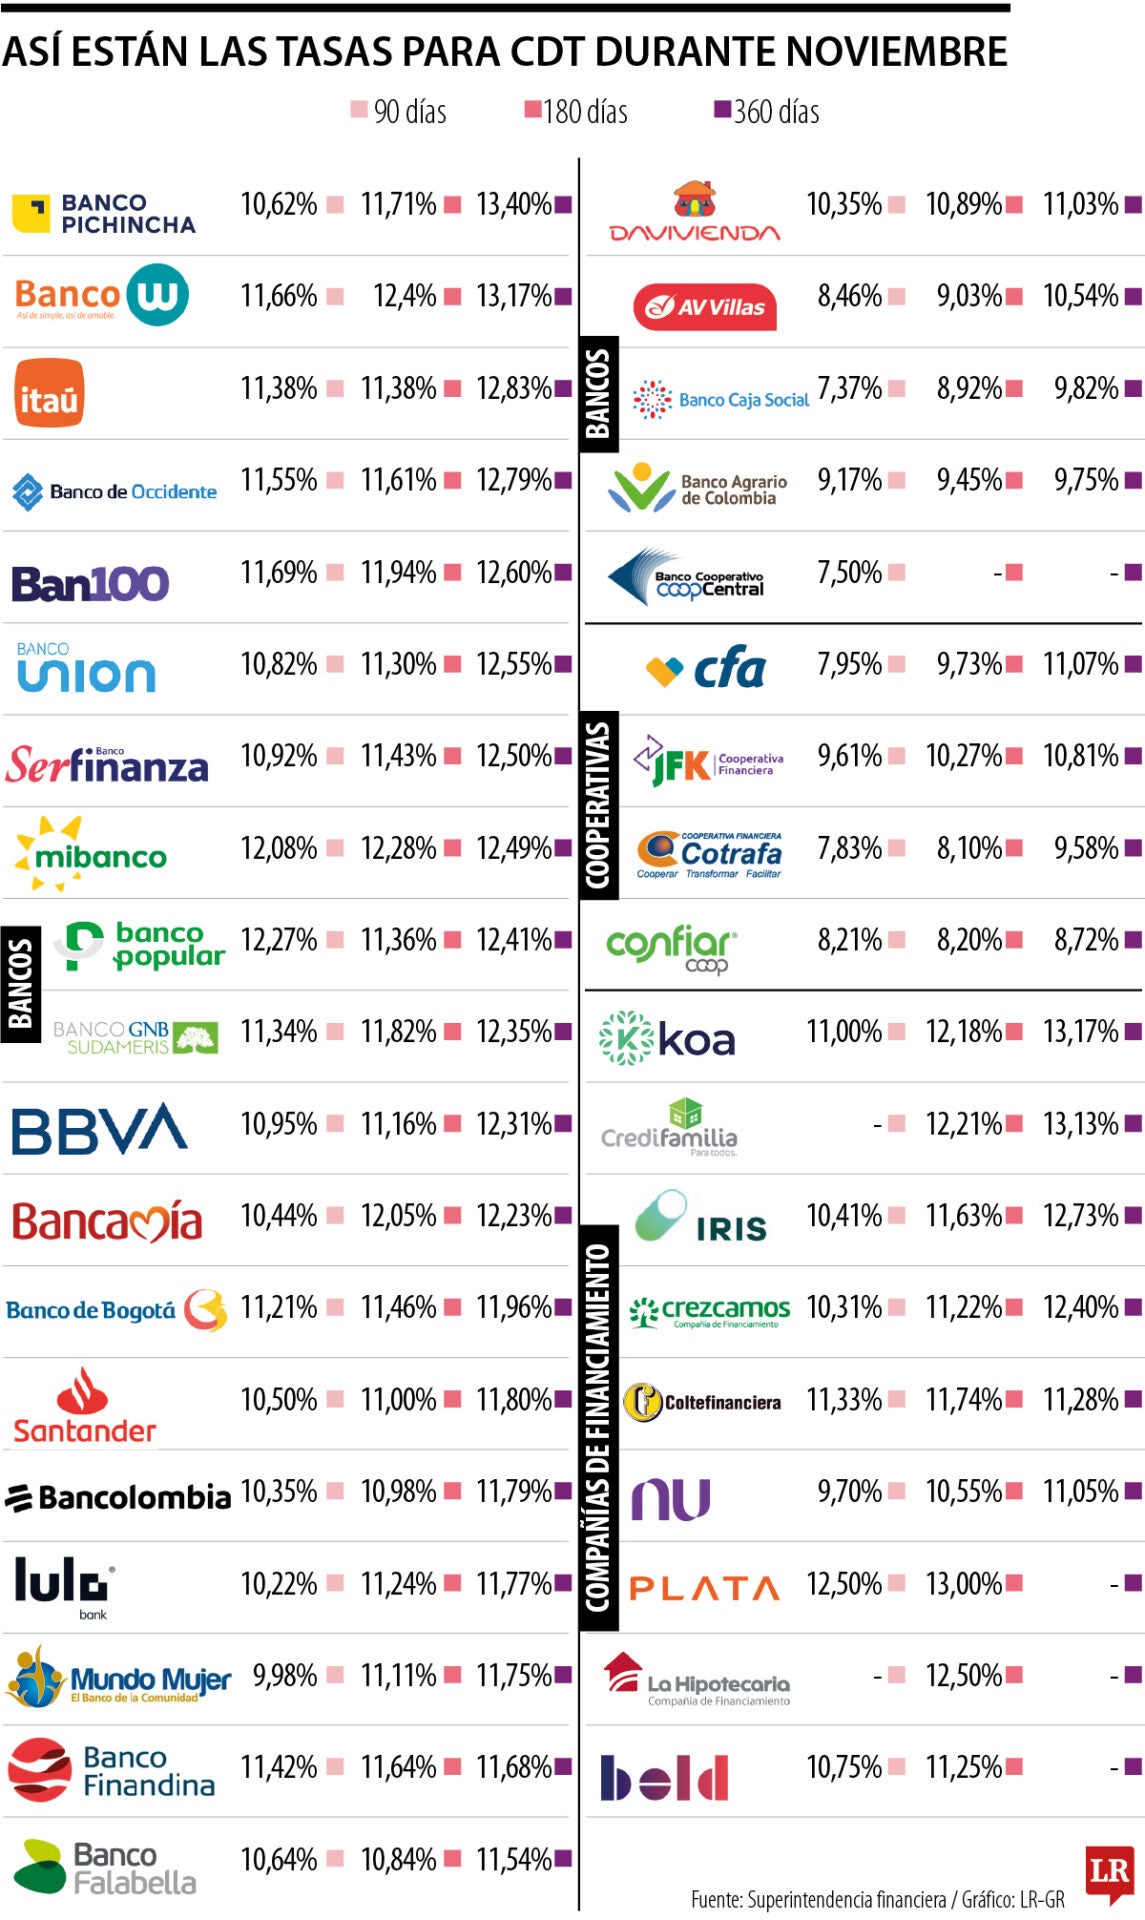
Es como guardar la prima en un cajón con llave mientras diciembre afuera ya afila los dientes entre Black Friday, regalos y viajes: si esa plata queda suelta en la cuenta, se va sin que uno se dé cuenta, pero si queda amarrada en un CDT (un certificado donde el banco guarda tu dinero por un plazo fijo y te paga una tasa pactada desde el primer día), ya sabes cuánto vas a ganar. Con la tasa del Banco de la República quieta en 12,25 %, los CDT de noviembre llegan hasta 13,1 % efectivo anual a un año.
## Hechos reportados
- El Banco de la República mantuvo su tasa de referencia en 12,25 %, por votación dividida de cuatro a tres, al cierre de un ciclo de alzas que la llevó desde 9,25 % durante 2026. - La pausa sostiene por ahora rendimientos altos en los CDT: la oferta más alta citada para un año es 13,1 % efectivo anual (E. A.) de KOA, desde $250.000; Credifamilia ofrece 13 % E. A. desde $1.000.000 e Iris 12,65 % E. A. desde $100.000. - A nueve meses, las ofertas citadas van de 11,8 % a 12,3 % E. A.; un ejemplo con $3.000.000 en Credifamilia al 12,3 % E. A. terminaría en $3.272.699 al vencimiento, antes de impuestos y según la simulación citada. - La inflación anual fue 6,29 % en septiembre, según el DANE (la oficina oficial de estadísticas), el registro más alto desde julio de 2024 y más de tres puntos por encima de la meta de 3 % del Banco. - La inflación básica (sin los precios que más se mueven) bajó de 6,1 % a 6,0 %, y hogares y Gobierno moderaron su gasto, señales que respaldaron no mover la tasa hasta diciembre. - La próxima reunión de la Junta del Banco será el 18 de diciembre y su resultado sigue abierto, según MejorCDT. - Los saldos de personas naturales en CDT suman $158 billones, frente a $127 billones en cuentas de ahorro: una diferencia de $31 billones que no se veía antes de 2023. - Omar Casas, gerente general de MejorCDT, dijo que hoy la tasa del Banco le saca casi 6 puntos a la inflación, y que quien abre un CDT sabe desde el primer día cuánto va a ganar y lo asegura hasta el vencimiento, suban o bajen las tasas después. - Sobre los rendimientos se aplica una retención en la fuente (un descuento de impuestos) de 4 %; como ejemplo, $185.000.000 al 13 % E. A. darían $2.000.833 brutos al mes y $1.920.800 netos tras una retención de $80.033, según la simulación citada.
## Análisis educativo
En palabras simples: con la tasa del Banco alta, guardar plata a plazo fijo paga más que dejarla quieta en una cuenta de ahorro común. Es la diferencia entre dejar el dinero durmiendo sin ganar casi nada y ponerlo a trabajar con una ganancia ya pactada, como quien aparta hoy lo de la compra del mes y evita gastarlo en antojos.
Pero hay una condición clave: ese dinero queda amarrado hasta el vencimiento. Si puedes necesitarlo para la factura de la luz, el tanque de gasolina o una emergencia en las próximas semanas, no conviene meterlo todo. Lo sensato es separar primero el gasto fijo del mes y solo llevar a CDT lo que de verdad no vas a tocar.
Antes de abrir uno, verifica que la entidad esté vigilada por la Superintendencia Financiera y tenga respaldo de Fogafin (el seguro de depósitos), compara la tasa según el plazo y usa el simulador descontando la retención de 4 %. Esto es información educativa, no una recomendación de inversión para tu caso.
**Fuente verificada:** Infobae Colombia, 1 de noviembre de 2026: https://www.infobae.com/colombia/2026/11/01/asi-quedo-la-rentabilidad-de-los-cdt-en-colombia-para-noviembre-de-2026-tras-la-ultima-decision-del-banco-de-la-republica/?outputType=amp-type ✍️ Nexo Pilot AI News