🇨🇴 COLOMBIA
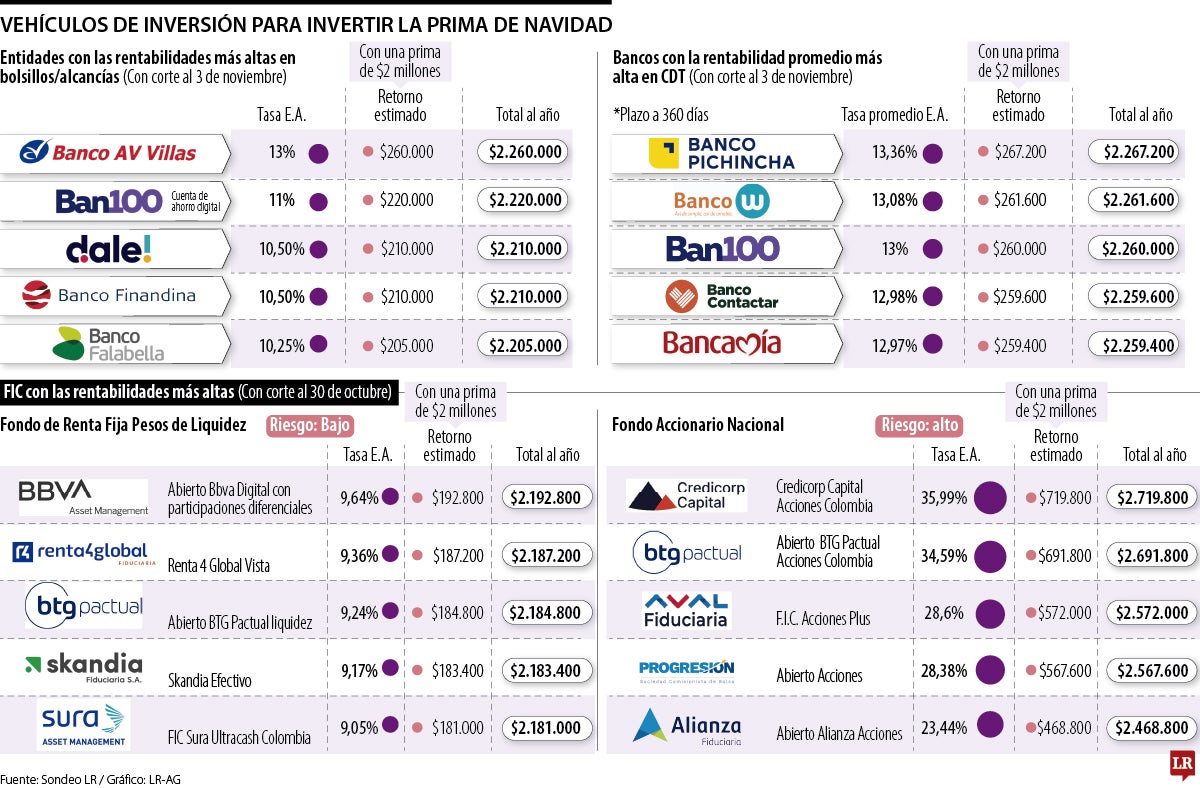
La prima de Navidad llega y, si uno no la vigila, se va más rápido que el último pedazo de buñuelo en la mesa: un regalito por aquí, una salida por allá y, cuando miras, ya no queda nada. Si parte de ese dinero se guarda a tiempo, la historia cambia: una prima de $2 millones puesta a rendir durante un año puede dejar $260.000 en un bolsillo, $267.200 en un CDT y hasta $719.800 en un fondo de inversión colectiva, FIC, de alto riesgo, según los cálculos publicados hoy por La República. Ojo: son rendimientos estimados si las tasas se mantienen, y en los FIC no hay nada garantizado.
## Hechos reportados
- El ejemplo de La República parte de una prima de $2 millones invertida durante un año. Los retornos máximos estimados son $260.000 en bolsillos, $267.200 en CDT y $719.800 en el FIC accionario con mayor rentabilidad reportada. - En bolsillos o alcancías, AV Villas ofrece 13 % efectivo anual, E.A. Con esa tasa, $2 millones rendirían $260.000 en un año, para un total de $2,26 millones. Le siguen Ban100, con 11 % E.A. y un rendimiento estimado de $220.000; Dale! y Banco Finandina, con 10,5 % E.A. y $210.000, y Banco Falabella, con 10,25 % E.A. y $205.000. - En CDT, con corte al 3 de noviembre, Banco Pichincha registra la tasa promedio más alta, con 13,36 % E.A.: $2 millones rendirían $267.200 en un año, para un total de $2,26 millones. Le siguen Banco W, con 13,08 % E.A. y $261.600; Ban100, con 13 % y $260.000; Banco Contactar, con 12,98 % y $259.600, y Bancamía, con 12,97 % y $259.400. El cálculo supone que las tasas se mantienen y que el dinero permanece todo el periodo. - En FIC de renta fija en pesos de liquidez, de riesgo bajo, con corte al 30 de octubre, el fondo Abierto Bbva Digital, de Bbva Asset Management, lidera con 9,64 % E.A. En este grupo, $2 millones dejarían retornos estimados de entre $181.000 y $192.800 en un año. - En FIC accionarios nacionales, de riesgo alto, Credicorp Capital Acciones Colombia encabeza con 35,99 % E.A., seguido por Abierto BTG Pactual Acciones Colombia, con 34,59 %. Si esos rendimientos se mantuvieran un año, $2 millones producirían unos $719.800 en el fondo de Credicorp Capital y $691.800 en el de BTG Pactual. La República aclara que los FIC no representan una rentabilidad garantizada: sus resultados dependen de los activos del portafolio. - Alejandro Martínez, gerente de LVA Índices, recomendó definir primero el objetivo de inversión: un dinero que no se necesitará en seis meses podría ir a un fondo conservador; si el plazo llega a un año, uno moderado puede ser útil, y para horizontes de más de año y medio se pueden buscar alternativas más riesgosas, según el perfil de cada persona.
## Análisis educativo
En palabras simples: el bolsillo y el CDT son como guardar la prima en una alcancía que paga una tasa conocida; el FIC de alto riesgo es como apostar a que la bolsa suba, con la posibilidad de ganar mucho más, pero también de ganar menos o perder. Por eso la cifra de $719.800 no se debe comparar con la de $267.200 como si fueran lo mismo: una es una estimación ligada al mercado y la otra parte de una tasa pactada por un plazo.
Aterrizado al bolsillo: $260.000 o $267.200 de rendimiento en un año alcanza, por ejemplo, para una buena parte de la compra del mes o para varios tanques de gasolina, sin tocar los $2 millones originales. Antes de decidir, revisa tres cosas: cuándo vas a necesitar el dinero, si la tasa es fija o variable y qué pasa si retiras antes del plazo. La prima que se invierte con un plan rinde; la que se queda quieta en la cuenta, la inflación se la va comiendo de a poquitos.
**Fuente verificada:** La República, 9 de noviembre de 2026: https://www.larepublica.co/finanzas/las-rentabilidades-que-puede-obtener-al-invertir-la-prima-de-navidad-en-fic-bolsillo-o-cdt-4520184 ✍️ Nexo Pilot AI News

